

 جستجو

بررسی دلایل عدم استفاده از 40 درصد ظرفیت تولید فولاد به همراه راهحلها
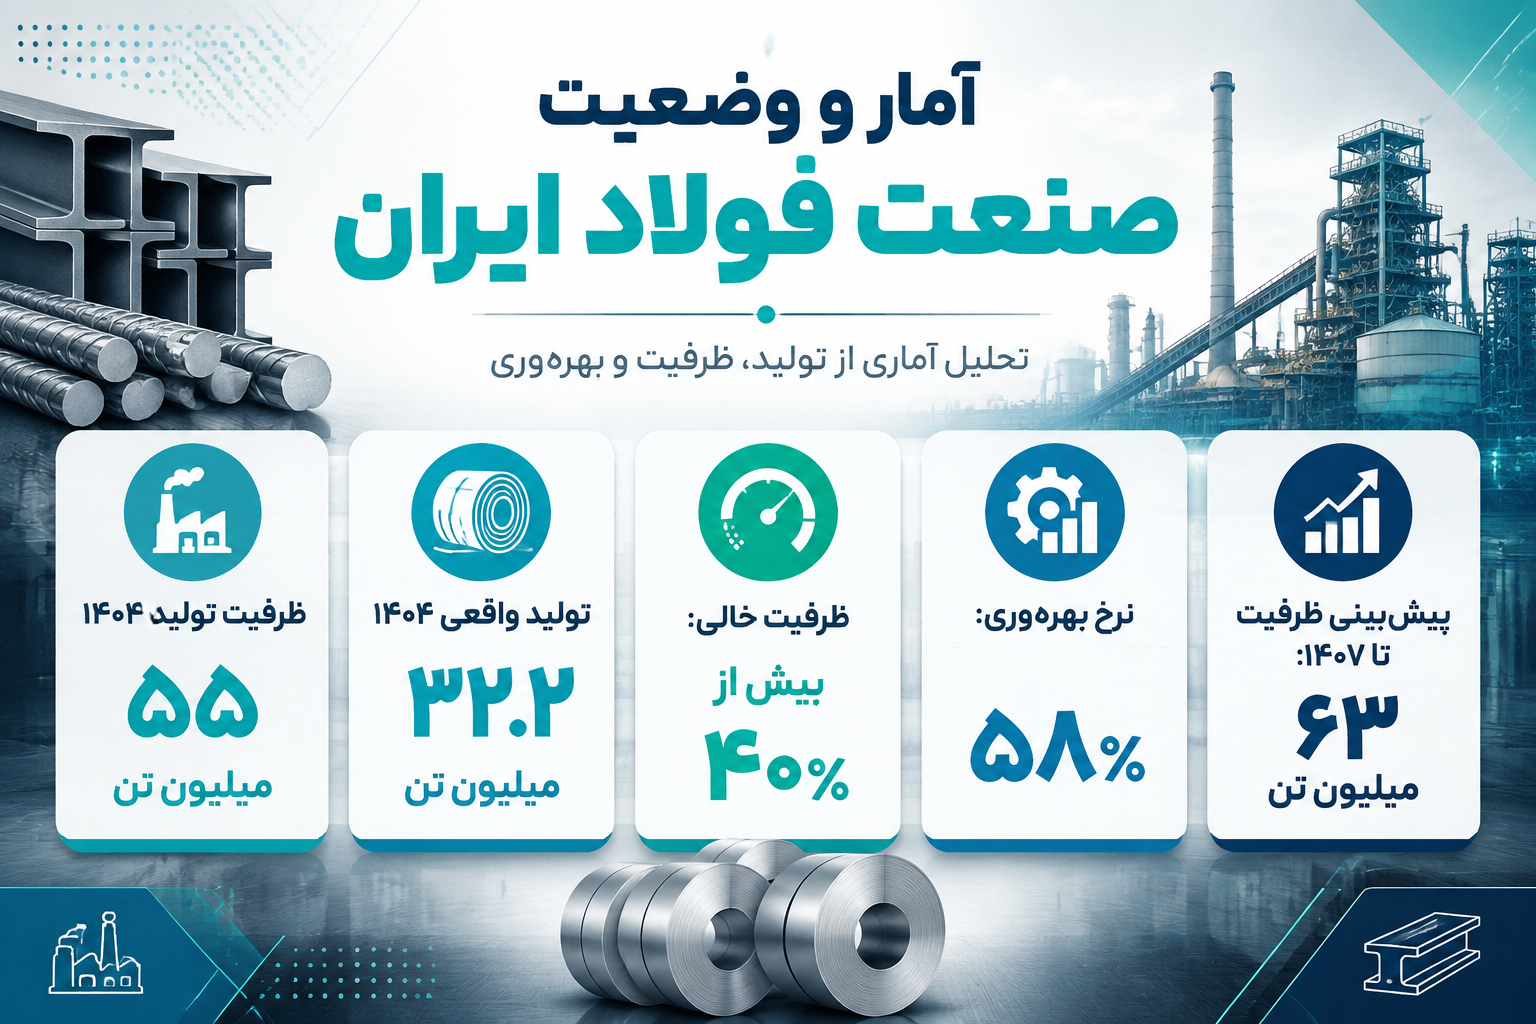
براساس گزارشهای سال گذشته و آمار رسمی وزارت صنعت، معدن و تجارت، ظرفیت تولید فولاد کشور در سال 1404 به حدود 55 میلیون تن رسید در حالیکه تولید واقعی فولاد حدود 32.2 میلیون تن بود. این آمار به معنی خالی ماندن بیش از 40 درصد از توان تولید فولاد کشور است. به عبارت دیگر در سال گذشته تنها حدود 58 درصد از ظرفیت موجود استفاده شده است. با این وجود در سال 1404 پیشبینی شده است که ظرفیت تولید فولاد تا سال 1407 میتواند به حدود 63 میلیون تن برسد.


راهحل بهبود صنعت فولاد در سال 1405 چیست؟
در وضعیتی که ظرفیت خالی 40 درصدی فولاد به چالشی بزرگ برای صنعتگران تبدیل شده، سیاستگذاری فولاد باید از ساخت ظرفیت جدید به سمت بهرهبرداری از ظرفیتهای موجود تغییر یابد. در این مسیر برخی راهحلها از جمله تکمیل زنجیره فولاد با گسترش تولید محصولات نهایی، بهروزرسانی فناوری تولید و تشکیل ستاد فولاد توسط معاون امور معادن وزارت صمت ارائه شده است که در ادامه بررسی خواهیم کرد.
توجه به محدودیتهای صنعت فولاد در تعیین ظرفیت تولید شمش
بر اساس سخنان معاون امور معادن و صنایع معدنی وزارت صمت در همایش صنعت فولاد و سنگآهن در دوران تحول، در برنامه هفتم توسعه، ظرفیت سالانه تولید شمش فولاد نسبت به هدف سال 1404 تغییری نکرده است.
ثابت ماندن ظرفیت تولید شمش فولاد از نکات مثبت برنامه هفتم توسعه محسوب میشود و نشان میدهد تدوینکنندگان آن با محدودیتهای فعلی صنعت فولاد کشور آشنا هستند و توسعه بیشتر ظرفیت تولید را به صلاح نمیدانند.
تکمیل زنجیره فولاد با گسترش تولید محصولات نهایی
از سوی دیگر تغییر جهتگیری از تولید محصولات پایه به تولید و صادرات محصولات با ارزش افزوده بالا، باید به عنوان یکی از راهحلهای مهم در نظر گرفته شود. سهم ایران در تولید محصولات نهایی با ارزش افزوده بالا، نسبت به دیگر کشورها پایین است.
این در حالیست که کشورهای پیشرو که بخش عمدهای از ظرفیت تولید خود را به محصولات نهایی زنجیره فولاد با ارزش افزوده بالا اختصاص دادهاند، تولید فولاد کشور همچنان متمرکز بر تولید شمش و محدود به سطوح اولیه ورق است و زنجیرههای پاییندست به میزان کافی توسعه نیافتهاند. در این راستا، گسترش صنایع پاییندست میتواند به عنوان محرکی برای ارتقای مصرف داخلی و تکمیل زنجیره ارزش عمل کند.
ضرورت بهروزرسانی فناوری برای استفاده بهتر از ظرفیت فولاد
برای استفاده بهتر از ظرفیتهای موجود در صنعت فولاد، بهروزرسانی فناوریهای تولید ضروری است. از سوی دیگر حرکت به سمت تولید فولاد سبز، کاهش ضایعات و مدیریت انتشار کربن، از ضرورتهای پیشروی صنعت فولاد است. همچنین پایبندی به استانداردهای بینالمللی در این حوزه نیز نقش مهمی در حفظ و تقویت توان رقابتی این صنعت خواهد داشت.
ضرورت توسعه صادرات همزمان با هدفگذاری تولید
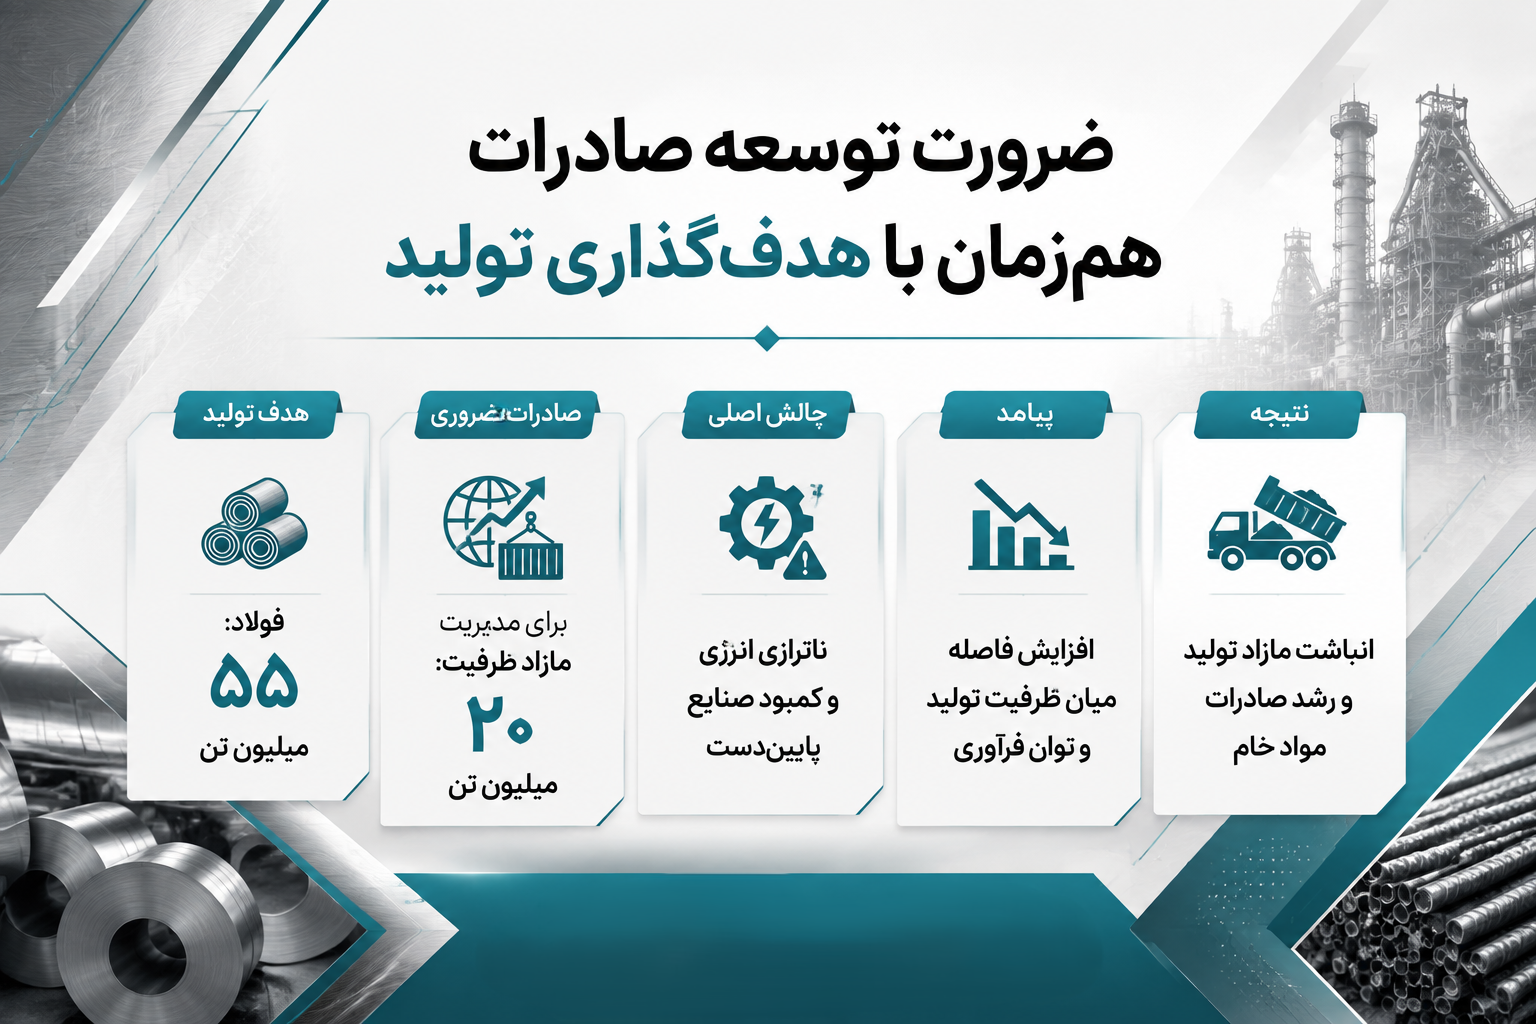
با توجه به مازاد ظرفیت تولید فولاد، گسترش صادرات به 20 میلیون تن در کنار هدفگذاری تولید 55 میلیون تن، ضروری است. با این حال، ناترازی انرژی و عدم توسعه صنایع پاییندست، باعث شده است که شکاف میان ظرفیتهای بالادستی و توان فرآوری پایین، مجدداً منجر به انباشت مازاد تولید و افزایش صادرات مواد خام شود.
استفاده از ظرفیت بازار سرمایه برای رفع چالشهای معدن و فولاد
تأمین مالی طرحهای معدنی و فولادی از دیگر برنامهها برای حل مشکلات این حوزه است. به همین منظور تأمین منابع مالی برای اجرای طرحهای معدنی و فولادی و طرحهای مرتبط با زیرساخت و انرژی از طریق بازار سرمایه نیز در دستور کار قرار دارد.
ستاد فولاد در مسیر رفع چالشهای زنجیره فولاد
تشکیل ستاد فولاد یکی دیگر از راهحلهای بهبود وضعیت صنعت فولاد است. با وجود تکمیل نسبی ظرفیتهای زنجیره فولاد، مشکلات زیرساختی و اتفاقات اخیر؛ بازنگری مستمر سیاستها در ستاد فولاد ضرورت دارد.
چرا 40 درصد ظرفیت فولاد ایران خاک می خورد؟
صنعت فولاد تحتتأثیر شرایط جنگی، کمبود انرژی، محدودیت مواد اولیه و کاهش تقاضای داخلی قرار گرفته است. در ادامه، مهمترین دلایل تأثیرگذار بر ظرفیت تولید فولاد بررسی میشود.
تاثیر شرایط جنگ بر ظرفیت تولید فولاد
شرایط و تحولات منطقهای منجر به تغییراتی در صنعت فولاد شده که به دلیل شرایط جنگی، مسائل زیرساختی و کمبود انرژی و مشکلات ارتباطات بینالمللی در حوزه صادرات و واردات شدت یافته است. در چنین شرایطی، صنعت فولاد نمیتواند صرفا بر پایه یک نقشه ثابت و جامع پیش برود. از این رو راهبردها و برنامهها باید بهصورت روزانه بازنگری شوند و تصمیمگیریها متناسب با شرایط روز انجام گیرد. در برنامه هفتم نیز بخش چشمگیری از بندهای مرتبط با وزارت صنعت، معدن و تجارت به همین موضوع اختصاص دارد.
چالش تامین مواد اولیه
برنامهریزی برای تولید پایدار مواد اولیه از دیگر برنامههای وزارت صنعت، معدن و تجارت است. افزایش 900 میلیون تنی ذخایر سنگآهن در سالهای اخیر، پاسخگوی کامل نیاز سرمایهگذاریهای سنگین صنعت فولاد نیست. برای جلوگیری از بحران تأمین مواد اولیه، اجرای طرحهای اکتشافی جدید در کنار برنامهریزی برای واردات، باید در اولویت برنامههای راهبردی این صنعت قرار گیرد.
توسعه زیرساختها؛ راهحل اصلی کاهش افت تولید فولاد
ناترازی انرژی همچنان بهعنوان یکی از بحرانهای بنیادین در زنجیره تولید فولاد شناخته میشود. اگرچه ظرفیتهای تولیدی طبق برنامه تا پایان سال 1404 ایجاد شده است، اما توسعه زیرساختها (برق، گاز و حملونقل) با این روند همگام نبوده است. این عدم توازن، منجر به افت 10 تا 15 درصدی تولید در بازههای زمانی یکساله شده است. علیرغم تلاشهای واحدهای تولیدی برای مدیریت تأمین انرژی، این اقدامات محدود بوده و نتوانستهاند مشکل ناترازی را بهطور کامل مرتفع سازند.
احیای تقاضای داخلی؛ راهحل مقابله با کاهش مصرف فولاد
تداوم کاهش مصرف داخلی فولاد، ناشی از جایگزینی فولاد با سایر مصالح است. با توجه به این شرایط، اتخاذ تدابیر لازم برای احیای تقاضای داخلی و افزایش مصرف فولاد، به ضرورتی انکارناپذیر تبدیل شده است.
سخن پایانی
در نهایت خالی ماندن 40 درصد از ظرفیت تولید فولاد ایران، بیش از آنکه یک بحران تولید باشد، زنگ خطری برای تغییر رویکرد استراتژیک در کل این صنعت است. بنبست فعلی نشان میدهد که مدل توسعه فولاد کشور در سالهای گذشته، بر پایه بزرگسازی ظرفیتهای تولید بنا شده بود؛ حال آنکه زیرساختهای انرژی و تقاضای بازار، توان همراهی با این حجم از توسعه را نداشتند.